302 Hizmet İhracatı Faturası: e-Arşiv’de Nasıl Kesilir?
Yurt dışı müşterilere hizmet ihracatı faturası manuel olarak yazılmaz. Mükellef Logo, Mikro, Paraşüt, Mükellef, Bizmu gibi entegratörler veya GİB Portal üzerinden e-Arşiv fatura olarak düzenlenir. Bu sayfa, ekrandaki alanlardan hangisinin ne olduğunu, hangi değerleri seçmeniz gerektiğini ve yapılan en sık hataları açıklar.
Henüz fatura kesebileceğin bir şirketin yok mu? Önce şahıs şirketi nasıl kurulur rehberine bak. Fatura kestikten sonra ne olacağını sayfanın sonunda adım adım anlatıyoruz.
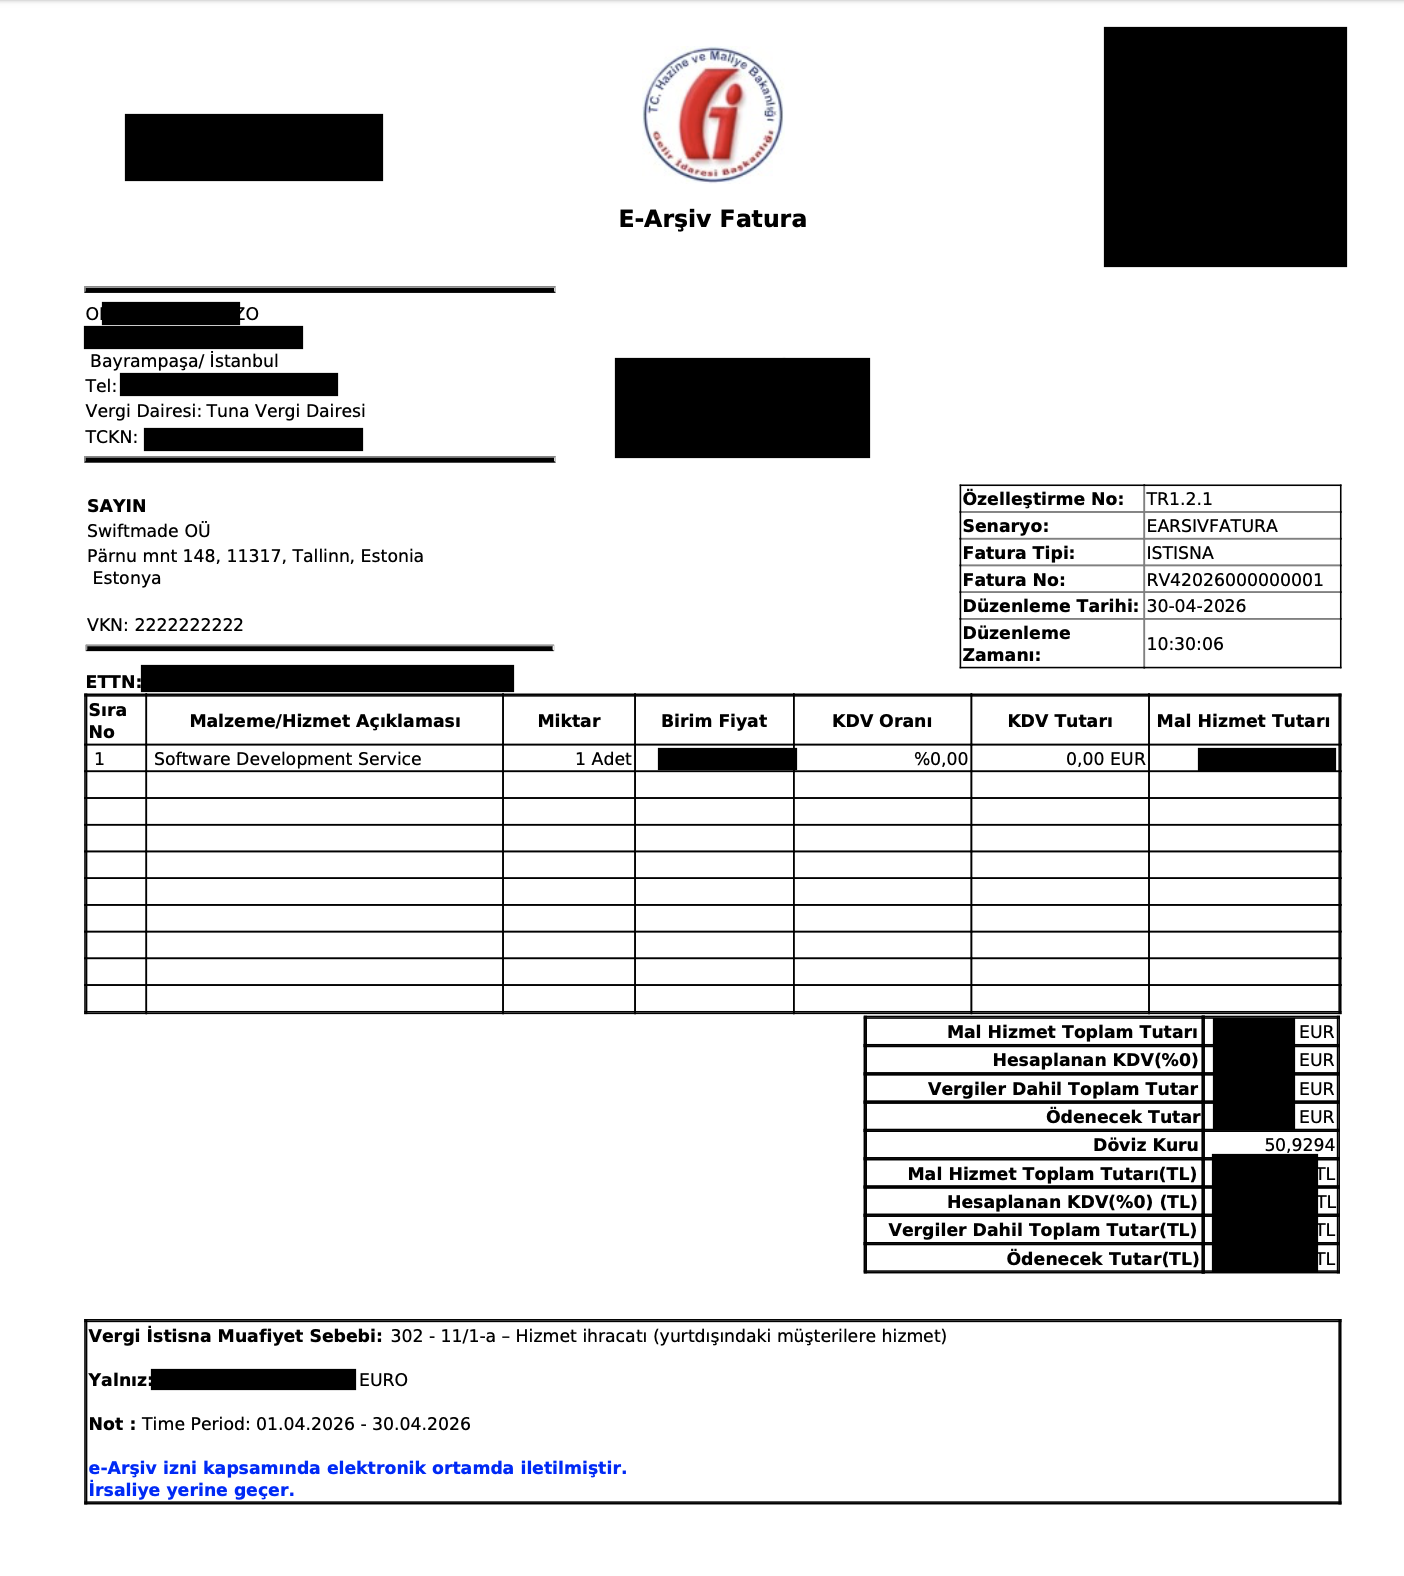
Yurt dışı bir müşteriye düzenlenmiş, gerçek bir e-Arşiv 302 faturası (kişisel bilgiler maskelenmiştir). Aşağıda her alanın ne olduğunu ve hangi değeri girmeniz gerektiğini açıklıyoruz.
e-Fatura mı e-Arşiv mi?
Yurt dışı müşteriler Türkiye’deki e-Fatura sistemine kayıtlı değildir, bu yüzden onlara her zaman e-Arşiv fatura kesilir. e-Fatura mükellefi olsanız bile bu kural değişmez:
| Senaryo | Müşteri | Belge tipi |
|---|---|---|
| Yurt içi B2B (e-Fatura kayıtlı) | TR firma, GİB sisteminde | e-Fatura |
| Yurt içi B2C / B2B (e-Fatura kayıtlı değil) | TR firma veya gerçek kişi | e-Arşiv |
| Yurt dışı (her durumda) | Foreign company / individual | e-Arşiv |
Faturada otomatik dolan alanlar
Aşağıdaki alanlar GİB altyapısı tarafından otomatik atanır; sizin manuel girmenize gerek yoktur:
| Alan | Değer | Açıklama |
|---|---|---|
| Özelleştirme No | TR1.2.1 | UBL-TR şema sürümü |
| Senaryo | EARSIVFATURA | Yurt dışı müşteri için sabit |
| Fatura No | RV-2026-000001 (örn.) | Sıralı, mükellef tarafından üretilir |
| Düzenleme Tarihi/Zamanı | 30-04-2026 / 10:30:06 | Hizmetin tahakkuk ettiği tarih |
| ETTN | UUID | Elektronik Belge Takip Numarası |
Fatura Tipi: ISTISNA seçin
Bu, en önemli alan. e-Arşiv fatura formunda Fatura Tipi olarak şu seçenekler bulunur: SATIS, IADE, TEVKIFAT, ISTISNA, OZELMATRAH, IHRACKAYITLI.
Yurt dışı hizmet ihracatı için ISTISNA seçilir. “İhracat” veya “ihracKayıtlı” değil; bunlar mal ihracatı içindir. Hizmet ihracatı her zaman ISTISNA tipi altında 302 koduyla işlenir.
Müşteri (SAYIN) bilgileri
| Alan | Ne yazılır | Örnek |
|---|---|---|
| Unvan | Yurt dışı tüzel/gerçek kişinin tam adı | Acme Inc., Beispiel GmbH |
| Adres | Tam yurt dışı adres + ülke | Pärnu mnt 148, 11317, Tallinn, Estonia |
| Ülke | Müşterinin yerleşik olduğu ülke | Estonya, USA, United Kingdom |
| VKN | Yurt dışı müşteri için 2222222222 | (10 adet 2, standart yer tutucusu) |
Püf nokta: Yurt dışı müşterilerin TR vergi kimlik numarası olmadığı için GİB Portal ve özel entegratörler
2222222222(10 adet 2) değerini standart yer tutucusu olarak kabul eder. Müşterinin kendi ülkesindeki VAT ID / EIN / TIN numarası varsa müşteri unvanı altına serbest metin olarak ekleyebilirsiniz; ancak VKN alanı her zaman2222222222kalır.
Hizmet kalem bilgileri
| Alan | Değer |
|---|---|
| Sıra No | 1 (her satır için artan) |
| Malzeme/Hizmet Açıklaması | İngilizce teknik tanım: Software Development Service, UI/UX Design Service, Engineering Consulting |
| Miktar | 1 Adet (genellikle) veya saat bazlı |
| Birim Fiyat | Toplam tutar / miktar |
| KDV Oranı | %0,00 |
| KDV Tutarı | 0,00 EUR (otomatik) |
| Mal Hizmet Tutarı | Birim fiyat × miktar |
Para birimi ve döviz kuru
Para birimi alanına EUR / USD / GBP seçtiğinizde sistem T.C. Merkez Bankası kurunu otomatik çekip TL karşılığını gösterir. Manuel kur girmeniz gerekmez; ancak girdiğiniz kurun TCMB ile uyumlu olması zorunludur.
| Alan | Değer | Açıklama |
|---|---|---|
| Para Birimi | EUR / USD / GBP | TL olmaz |
| Döviz Kuru | TCMB Resmî Kuru (örn. 50,9294) | Otomatik veya manuel |
| Mal Hizmet Toplam Tutarı | Döviz cinsinden | EUR |
| Mal Hizmet Toplam Tutarı (TL) | TL karşılığı | Otomatik hesaplanır |
| Ödenecek Tutar | Döviz cinsinden | EUR |
Kritik alan: Vergi İstisna Muafiyet Sebebi
Faturanın altında yer alan Vergi İstisna Muafiyet Sebebi alanına şu metni birebir girin:
302 - 11/1-a – Hizmet ihracatı (yurtdışındaki müşterilere hizmet)
Bu metin GİB e-Arşiv altyapısının tanıdığı standart muafiyet açıklamasıdır. Bazı entegratörler dropdown menüden seçtirir; o durumda “302 - 3065 sayılı KDV Kanunu’nun 11/1-a maddesi kapsamında hizmet ihracatı” benzeri seçeneği seçin.
Opsiyonel alanlar
- Yalnız (Toplam tutarın yazıyla ifadesi): Bazı entegratörler otomatik üretir
- Not: Hizmet dönemi belirtmek için iyi bir alan:
Time Period: 01.04.2026 - 30.04.2026 - ETTN: Sistem otomatik atar, müdahale etmeyin
Footer (e-Arşiv standartı)
Düzenlenen e-Arşiv faturanın altında otomatik şu satır yer alır:
e-Arşiv izni kapsamında elektronik ortamda iletilmiştir. İrsaliye yerine geçer.
Bu metni kaldırmanıza gerek yoktur; e-Arşiv yasal gerekliliğidir.
Yaygın hatalar
Hata 1: Fatura Tipi olarak “İhracat” veya “İhracKayıtlı” seçmek. Doğrusu: Hizmet ihracatı için ISTISNA seçilir; ihracat tipleri sadece mal (gümrük çıkışı) ihracatı içindir.
Hata 2: Müşteri VKN’sine boş bırakmak veya rastgele rakam yazmak. Doğrusu: Yurt dışı müşteri için her zaman
2222222222(10 adet 2) yer tutucusu kullanılır.
Hata 3: Faturayı TL üzerinden kesmek. Doğrusu: Para birimi USD/EUR/GBP gibi döviz olmalı; TL otomatik karşılık olarak gösterilir.
Hata 4: Hizmet açıklamasında “consulting” gibi genel ifade kullanmak. Doğrusu: Spesifik teknik tanım yazın: “Software Development”, “UI/UX Design”, “Architectural Engineering Services”. Vergi denetiminde net niyet beyanı için kritik.
Hata 5: Vergi İstisna Muafiyet Sebebi alanını boş bırakmak veya yanlış kod (301, 304) seçmek. Doğrusu: 302 - 11/1-a – Hizmet ihracatı. 301 mal ihracatı, 304 yolcu beraberi eşya ihracatıdır.
Hata 6: Müşterinin Türkiye’deki temsilcisi/iştiraki adına fatura kesmek. Doğrusu: Fatura, yurt dışı mukim ana firma adına düzenlenmelidir. TR temsilcisi adına kesilen fatura istisna kapsamına girmez.
Tahsilat ve dosyalama
Fatura kesildikten sonra ödeme tahsil edildiğinde:
- Banka, dövizi TL’ye çevirirken Döviz Alım Belgesi (DAB) düzenler; bu belge istisnanın kanıtıdır.
- Bedeli döviz hesabında tutmaya devam ederseniz döviz hesabı dekontu kabul edilir.
- DAB veya dekont, fatura ile birleştirilerek dosyalanır; YMM denetiminde gerekir.
Önemli: Hizmet ihracatı bedeli yıllık beyanname verme süresine kadar Türkiye’ye getirilmelidir. Geç getirilen tutarlar istisna dışı kalabilir.
KDV beyannamesinde gösterimi
Aylık KDV beyannamesinde:
- Tablo 8 - İstisnalar: hizmet ihracatı tutarı 302 satırına yazılır
- KDV iade talep ediliyorsa Tablo 6’ya iade hesabı dahil edilir
- Yıllık beyannamede (gelir veya kurumlar vergisi) kazanç indirimi tutarı %100 olarak gösterilir
KDV iade talebinde bulunulacaksa faturalara karşılık gelen DAB ve banka dekontları, sözleşmeler ve döviz çıkış belgeleri YMM tarafından kontrol edilir.
Kaynaklar
- 3065 sayılı KDV Kanunu 11/1-a: Hizmet ihracatı istisnası
- GİB e-Belge Portalı: Resmî e-Arşiv portalı
- Hizmet İhracatı Rehberi (Remote Vergi)
- Hizmet İhracatı İstisnası ve YMM Tasdiki